Concluido el pasado 1 de junio, el informe Perspectivas energéticas 2016 – Panorama macroeconómico y de mercado a largo plazo, de Statoil, comienza con la siguiente afirmación: “Los mercados globales de energía están en transición”. De hecho, la crisis de 2008 aún no ha terminado y las nuevas tecnologías prometen revolucionar el negocio de la energía, lo que también significa muchas oportunidades. Ese es el impulso de Duperron Marangon, CEO y fundador de PhDsoft: “Creceremos en la actual crisis del petróleo porque las empresas buscan formas de reducir costos sin elevar los riesgos, y eso es lo que hacemos”. Experto en gestión de tecnología y en mantenimiento de la integridad de activos, Marangon lleva tres décadas en la industria petrolera y ve demasiadas incertidumbres respecto del futuro: “A todo el mundo le gusta hablar de energías limpias. Yo no soy distinto. La imagen inmediata asociada a eso es la de un planeta mejor. Pero nadie sabe si esto va a ser económicamente sostenible. El panorama de Statoil, por ejemplo, pregunta si las reducciones de costo en la extracción podrían afectar la competitividad de distintos combustibles. No hay respuesta, como analizan en el fragmento siguiente”.
El enigma de la productividad. La productividad total de los factores (TFP), impulsada sobre todo por la productividad del trabajo, ha caído en varios países occidentales desde el auge de la tecnología de la información de 1994-2004. Esto es desafortunado, porque su estímulo a la actividad económica ha sido lento y las ganancias de productividad son una necesidad para una evolución salarial robusta. Parece legítimo preguntar por qué se produjo este debilitamiento. Algunos de los productos de información recientes, como las redes sociales, son innovadores y mejoran el nivel de vida de las personas, pero no parecen aumentar la eficiencia del mismo modo que la llegada de las PC o el crecimiento de internet. Desde el fin de la crisis financiera, las empresas han tenido fácil acceso a la mano de obra y, por ello, ampliaron la fuerza de trabajo en lugar de invertir en tecnología para elevar la producción. Además, la creación de empleo se dio en gran medida en puestos de baja cualificación en el sector de servicios, donde la mejora de la productividad suele ser baja. También es posible que las empresas se hayan vuelto más reacias a invertir en productividad del trabajo debido a regulaciones gubernamentales más estrictas y más complejas introducidas en los últimos años. Esos esfuerzos regulatorios impulsan el crecimiento en el largo plazo, pero frenan el ritmo actual en la industria y el comercio. Por último, cabe preguntar si las ganancias de productividad se miden y se capturan por completo en la “nueva economía” del comercio electrónico y del llamado “compartir”, y en el sector de servicios en general. El mundo quizá tenga que acostumbrarse a un crecimiento futuro de la productividad algo menor que en las décadas recientes, con un impacto ligeramente negativo en el panorama económico. Habrá, sin embargo, factores de apoyo a la productividad que podrían empujarla al alza. Cosechar los efectos plenos del auge de la tecnología de la información puede llegar con retraso, como ocurrió con muchos inventos anteriores, tan amplios que tardaron años en mostrar todo su impacto. Esto — combinado con la caída más reciente del costo de las impresoras 3D y de los sensores, con la gestión de grandes volúmenes de datos, con la automatización en curso y con más — tiene potencial para transformar la economía y aumentar la productividad. Hoy el mundo está cada vez más conectado y el progreso puede extenderse con rapidez. A medida que los mercados laborales del mundo occidental siguen tensándose y presionan los salarios, las empresas tendrán un incentivo más fuerte para invertir en formación y tecnología, lo que apoyará el crecimiento de la productividad. El apoyo de las políticas de los gobiernos, la reforma y una mayor capacidad de invertir en infraestructura también serán decisivos para la productividad en las décadas siguientes.
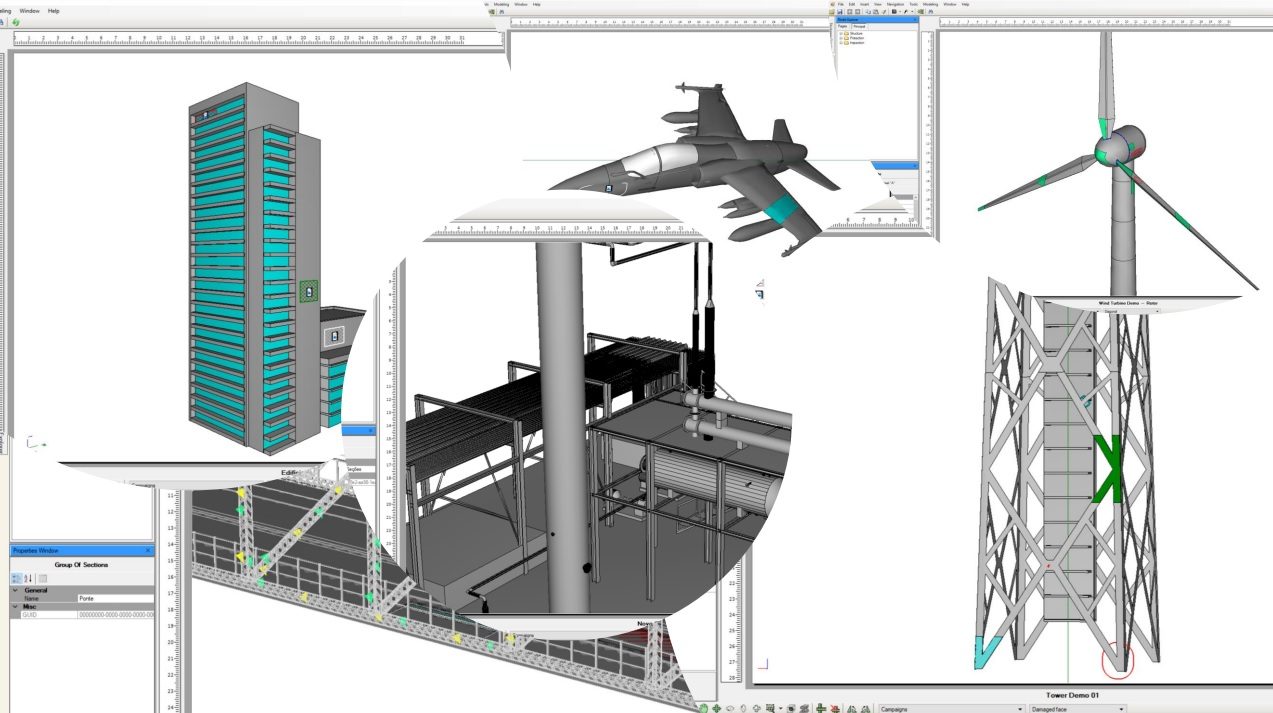
“En otras palabras, las empresas ya no podrán seguir adelante sin aumentar las inversiones en tecnología. Esa es la única forma de mejorar la productividad, reduciendo el retrabajo, previniendo accidentes y paradas no planificadas y, así, reduciendo los costos totales. PhDC4D, nuestro principal software, tiene muchos casos, pues promueve más que la digitalización de todo el proceso de mantenimiento: promueve la estandarización. Lo hace todo más simple, reduciendo de hecho los costos sin elevar los riesgos. En realidad, eleva la seguridad. Como observa Statoil, se espera que todas las industrias enfrenten disrupciones digitales en la década de 2020 y necesiten pasar a nuevos modelos digitales para optimizar su negocio”, explica Marangon, señalando otro fragmento de la investigación.
La digitalización puede mejorar la eficiencia y reducir costos, como ilustra el progreso logrado en la industria aérea desde finales de la década de 1990. Los sensores en los aviones han ayudado a las aerolíneas a alcanzar metas de eficiencia de combustible, de mantenimiento y de optimización de rutas, mientras que la digitalización de ventas y reservas redujo errores y llevó al “negocio de precios y de sobreventa” — en el que las empresas usan grandes volúmenes de datos para optimizar la ocupación de los aviones. Surgen ideas nuevas a medida que las aerolíneas comprenden mejor sus propios datos, lo que conduce a un recorrido continuo de aprendizaje, de adaptación y de prueba del modelo operativo.
Radar tecnológico de petróleo y gas de Brasil Más centrado en nueva tecnología e innovación, Lloyd's Register encuestó a líderes de petróleo y gas con sede en Brasil, de 240 empresas, entre el 5 de septiembre y el 3 de octubre de 2016, para producir el Radar tecnológico de petróleo y gas de Brasil. Preguntó cuáles son hoy las mayores barreras a la innovación en Brasil, qué desafíos existen para el despliegue de nuevas tecnologías y exploró el impacto de políticas específicas sobre el sector, como la contribución obligatoria del 1% sobre la producción de petróleo y gas que se está redirigiendo a la investigación y el desarrollo locales. La encuesta también pidió a los participantes que clasificaran una serie de tecnologías potencialmente transformadoras según su impacto de corto y de más largo plazo sobre el sector. De las 26 tecnologías listadas, los encuestados creyeron que todas tendrían algún impacto en el futuro. Se hicieron distinciones entre las que tendrían un impacto alto o medio en el corto plazo (antes de 2020), en el medio plazo (2020-2025) o en el largo plazo (2025 o después). Hasta 2020, todas eran mejoras incrementales de tecnologías existentes: robótica submarina y otros avances de equipos de aguas profundas, tecnología de sensores como el monitoreo inalámbrico, y perforación de alta presión y alta temperatura. “Hemos estado invirtiendo en desarrollos para el Internet de las cosas (IoT) en los últimos años, y nuestra tecnología está lista para ayudar a la industria petrolera a atravesar los desafíos actuales”, dice el CEO de PhDsoft.